Cotizaciones:
Trigo: $327,447.00 /tn
Maíz: $268,982.00 /tn
Girasol: $611,419.00 /tn
Soja: $587,079.00 /tn
Trigo: $327,447.00 /tn
Maíz: $268,982.00 /tn
Girasol: $611,419.00 /tn
Soja: $587,079.00 /tn
Los tractores encabezaron la contracción, en un escenario que vuelve a poner bajo la lupa la evolución de la demanda
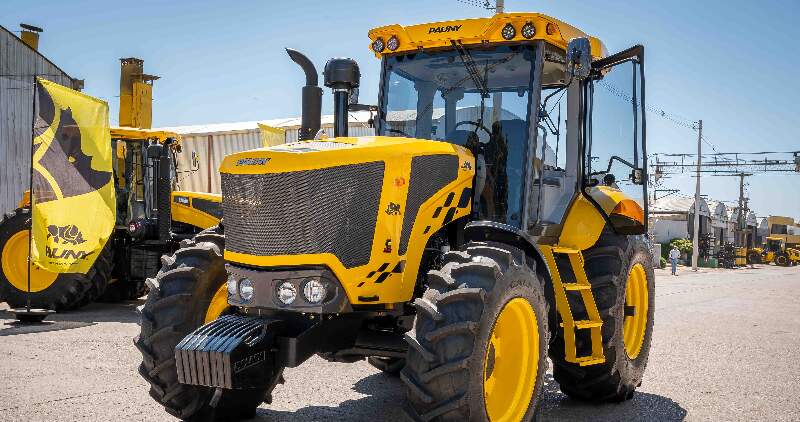
Se registró una caída interanual del 20,6% en septiembre en el mercado de maquinaria agrícola, con 493 equipos patentados frente a los 621 del mismo mes de 2025. Los datos surgen del informe de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA) y confirman el segundo mes consecutivo de retroceso, luego del repunte registrado en julio.
La comparación mensual también mostró un deterioro significativo. Los patentamientos retrocedieron 18,6% respecto de agosto, cuando se habían registrado 606 unidades, y quedaron lejos de los 696 equipos matriculados durante julio. Sin embargo, el balance de los primeros nueve meses presentó una situación menos negativa: entre enero y septiembre se patentaron 5.098 máquinas, apenas un 0,7% menos que las 5.135 del mismo período de 2025. Esta diferencia evidencia que la caída reciente fue considerablemente más pronunciada que la variación acumulada del año.
Los tractores lideraron la caída, mientras las cosechadoras resistieron
El segmento de tractores concentró el mayor impacto de la contracción. Durante septiembre se patentaron 401 unidades, un 22,6% menos que las 518 registradas un año antes, mientras que la comparación con agosto mostró una baja del 21,1%. Entre enero y septiembre, el rubro acumuló 3.999 unidades, frente a las 4.057 de 2025, con una disminución del 1,4%. A pesar del retroceso, se destacó el incremento de las matriculaciones agrupadas bajo la categoría de otras marcas, integrada principalmente por equipos de origen chino, cuya presencia comercial continúa creciendo.
En contraste, las cosechadoras fueron el único segmento principal que logró crecer en septiembre frente al mismo mes de 2025. Se registraron 45 unidades, un incremento interanual del 4,7%, aunque con una disminución del 6,3% respecto de agosto. El acumulado también resultó positivo: 640 equipos patentados durante los primeros nueve meses, frente a los 569 del año anterior, lo que representó una mejora del 12,5%. Este comportamiento diferenciado muestra que la evolución comercial no fue uniforme entre los distintos tipos de maquinaria utilizados en la producción agropecuaria.
Las pulverizadoras autopropulsadas tampoco escaparon al escenario negativo. En septiembre se patentaron 47 unidades, con una caída interanual del 21,7% y una baja mensual del 6%. Entre enero y septiembre, el segmento acumuló 459 equipos, un 9,8% menos que en igual período de 2025. Por su parte, otros autopropulsados sumaron 11 matriculaciones durante septiembre, entre picadoras de forraje, cosechadoras de caña y segadoras. Este último grupo alcanzó 109 unidades en el acumulado anual, con una contracción del 30,6%, la más pronunciada entre los rubros informados.
El comportamiento de los patentamientos también dejó señales sobre la competencia entre fabricantes. John Deere encabezó el ranking acumulado de tractores con el 36,2% del mercado, seguida por New Holland, con el 13%, y Case IH, con el 12,7%. Pauny alcanzó el 7,9% y Valtra el 5,8%. En cosechadoras, John Deere también lideró con el 49,5%, seguida por Case IH, con el 23,4%, y New Holland, con el 19,2%. Estos resultados muestran una importante concentración comercial en las principales marcas internacionales.
En pulverizadoras, el liderazgo acumulado quedó en manos de Caimán, con una participación del 21,6%, seguida por Pla, con el 17,9%, y Metalfor, con el 14,6%. John Deere alcanzó el 12,2% y Jacto el 11,3%. La presencia de fabricantes argentinos entre las primeras posiciones contrasta con el avance de competidores internacionales en otros segmentos. Al mismo tiempo, el crecimiento de los tractores de origen chino introduce un nuevo factor competitivo para la industria local, que deberá seguir de cerca la evolución de las matriculaciones y la distribución de la demanda.
Por: Redacción
 13 de octubre
 9 de octubre
 8 de octubre