Cotizaciones:
Trigo: $342,133.00 /tn
Maíz: $284,634.00 /tn
Girasol: $589,042.00 /tn
Soja: $571,557.00 /tn
Trigo: $342,133.00 /tn
Maíz: $284,634.00 /tn
Girasol: $589,042.00 /tn
Soja: $571,557.00 /tn
Con 1.200 empresas, tecnología propia y plantas industriales el sector tiene una base desde la cual competir
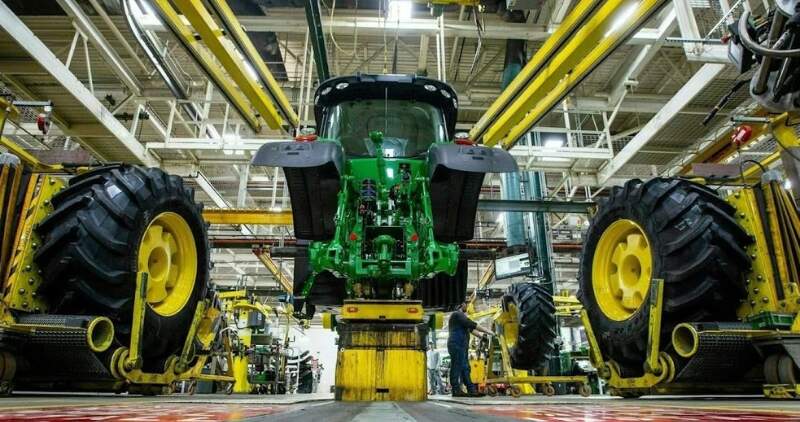
Un informe de la Unión Industrial de la Provincia de Buenos Aires muestra que, para una empresa industrial equivalente, la carga total impositiva argentina alcanza un índice de 262 frente a 148 de Brasil y 100 de México. La comparación no fue elaborada específicamente para fabricantes de sembradoras, pulverizadoras, tractores o cosechadoras y, por lo tanto, no corresponde trasladar mecánicamente el índice 262 a una fábrica de maquinaria agrícola.
El sector está atravesado por varios de los tributos incluidos en el ejercicio y tiene una particularidad que vuelve relevante la comparación: produce bienes de capital con cadenas de proveedores extensas y compite directamente con equipos y componentes fabricados en otros países.
Otro relevamiento sectorial difundido por CAFMA contabiliza 1.202 empresas vinculadas con maquinaria agrícola y agropartes en la Argentina. Buena parte de ese entramado se concentra en Santa Fe, Córdoba y Buenos Aires, donde fabricantes y proveedores conforman clusters industriales estrechamente ligados al agro.
El componente laboral es relativamente parecido entre los tres países: Argentina registra 105 puntos, Brasil 112 y México 98. En Brasil se agregan otros 33 puntos correspondientes al FGTS, su fondo de ahorro obligatorio. La brecha argentina se abre en los tributos no laborales. Según UIPBA, agregan 157 puntos: Ingresos Brutos explica 74; el impuesto a los débitos y créditos bancarios, 40; las tasas municipales, 38; y conceptos aduaneros, otros cinco. Los primeros tres concentran 152 de esos 157 puntos.
Eso introduce una diferencia importante para interpretar el debate industrial. El problema que muestra el informe no es simplemente cuánto cuesta contratar un trabajador argentino frente a uno brasileño o mexicano, sino cuánto se acumula alrededor de la actividad productiva una vez incorporados otros tributos.
El último dato sectorial de INDEC muestra que durante el primer trimestre de 2026 las ventas de maquinaria agrícola alcanzaron $541.546,3 millones, un crecimiento nominal de 5,7% frente al mismo período de 2025. Ese aumento de facturación, por sí solo, no permite concluir que el sector haya crecido en términos reales: para eso es necesario observar cantidades, precios y composición de las ventas. Es una distinción relevante en una industria donde el valor unitario de tractores, cosechadoras y otros equipos puede mover fuertemente la facturación.
La radiografía estructural muestra, además, que no se trata solamente de terminales. El sector reúne fabricantes de equipos y una extensa red agropartista, con especializaciones argentinas reconocidas en siembra directa, cabezales, tolvas, pulverización, fertilización y agricultura de precisión. CAFMA documenta incluso desarrollos nacionales que compitieron directamente con maquinaria importada y llegaron a abastecer a compañías multinacionales.
Brasil posee una industria de maquinaria de gran escala y un mercado interno considerablemente mayor. ANFAVEA informó que en 2025 se comercializaron allí 49.800 máquinas agrícolas, aunque las ventas retrocedieron 3,6% interanual y quedaron unas 10.000 unidades por debajo de 2021. Para 2026 la entidad proyectó otra caída de 6,2%.
Eso no significa que Brasil atraviese un escenario sencillo. Los fabricantes brasileños también enfrentan tasas de interés elevadas y mayor competencia externa. Las importaciones de maquinaria agrícola alcanzaron en 2025 un récord de 11.000 unidades, 17% más que un año antes, mientras ANFAVEA proyectó para 2026 una disminución de 12,8% en sus exportaciones.
La comparación, entonces, no debería simplificarse como Argentina contra una industria brasileña sin problemas. Ambos países están sometidos a una competencia internacional creciente, pero parten de escalas de mercado y estructuras tributarias diferentes.
El Gobierno nacional avanzó desde 2024 con reducciones de aranceles sobre distintos insumos y bienes de capital. Un informe sectorial oficial sobre maquinaria agrícola señala reducciones para conductores eléctricos, compresores, sensores, mecanismos de orugas, equipos de corte láser, plegadoras y prensas, entre otros componentes y equipos utilizados por la industria.
También existe un régimen que permite importar determinada maquinaria usada destinada a líneas completas de producción pagando 25% del arancel correspondiente, sujeto a requisitos entre los que figura adquirir maquinaria nueva nacional por al menos 30% del valor de los bienes importados.
Y en 2025 el Gobierno eliminó los derechos de exportación para numerosos productos industriales, incluyendo expresamente maquinaria agrícola y agropartes.
Son modificaciones que mejoran determinados componentes de la ecuación de costos y exportación, pero no eliminan el problema que señala UIPBA: impuestos como Ingresos Brutos, débitos y créditos o tasas municipales permanecen fuera de esas rebajas y operan en diferentes niveles jurisdiccionales.
Hay un dato que ayuda a entender por qué esta discusión excede al mercado interno. Según información oficial para 2024, las exportaciones de maquinaria agrícola alcanzaron aproximadamente US$55 millones desde Buenos Aires, US$28,6 millones desde Santa Fe y US$27,1 millones desde Córdoba. Esas tres provincias concentran, además, buena parte del empleo industrial del sector.
La maquinaria agrícola argentina busca ampliar esa inserción. CAFMA se incorporó a Agrievolution Alliance, que reúne organizaciones de fabricantes de países como Brasil, Estados Unidos, China, India, Japón, Italia, España, Francia y Reino Unido, como parte de su estrategia de internacionalización.
Por: Redacción
 19 de septiembre
 19 de septiembre
 17 de septiembre
 15 de septiembre
 15 de septiembre
 13 de septiembre
 12 de septiembre
 12 de septiembre
